¡Llámanos!

Category Archives: Uncategorized

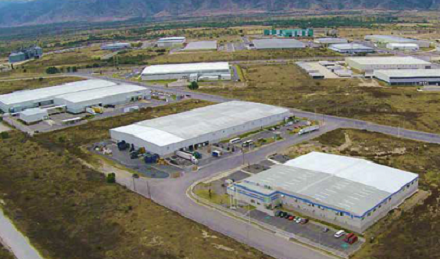
Como un mercado activo y estable definió la compañía inmobiliaria Colliers International el dinamismo de bienes raíces industrial en Ciudad Juárez rumbo al cierre del 2019.

Jaen Peña García, director de la compañía en Ciudad Juárez, explicó que en lo que va del 2019, el mercado se ha visto muy activo con la construcción de casi un millón 400 mil pies cuadrados, de los cuales, el 70% ya se encuentra rentado.

Asimismo destacó que entre las principales características que las empresas buscan al momento de rentar una nave industrial tienen que ver con la amplitud, es decir, que sean más grandes, más altas, con luz natural y sean autosustentables.

“En lo que va del 2019, hemos registrado la construcción de nuevos edificios industriales de una manera ordenada y con buen análisis por parte de los desarrolladores. Juárez es una de las ciudades con mayor participación y diversificación a nivel nacional”, dijo.

Resaltó que se ha observado que las construcciones de las naves industriales abarcan una superficie más grande, debido a que el estándar que se ha registrado en 2019 ha sido cercano a los 200 mil pies cuadrados.

“Esa lectura nos dice que las empresas actualmente buscan espacios más grandes, principalmente por el tema de la logística y almacenaje, eso ha provocado que los edificios sean de una superficie mayor”, dijo.

Otras características que buscan las empresas son edificios más altos para el almacenaje, que la infraestructura cuente con “skylights” o luz natural, debido al tema de ahorro de energía dentro de las compañías.

Además se buscan edificios “verdes”, es decir, que las estructuras cuenten con energía renovable o que la construcción se realice con materiales específicos.

Al cierre del tercer trimestre del año en el sector inmobiliario industrial de Ciudad Juárez que está conformado por seis corredores, la empresa monitoreó 534 naves mayores a los 2 mil metros cuadrados. Las naves clase A, fueron las de mayor presencia en el mercado con 54%, mientras que las de clase B representaron el 46%, de acuerdo con los reportes de Colliers International.

El corredor con mayor inventario es el norte, aunque de acuerdo con las cifras, se proyecta que para finales del 2019, el sur sea el predominante, debido a que se incorporarán dos edificios este año. Adicionalmente, cuatro naves que están en construcción están proyectadas para 2020.

“Actualmente, vemos un mercado bastante activo, estable, con mucho análisis, donde se está construyendo con base a la información, eso hace que la planeación se haga de manera ordenada y no tener una sobre oferta en el corto plazo”, dijo Peña García.

Al cierre del primer trimestre del 2019 se vislumbran las primeras señales de cómo el mercado industrial reaccionó con confianza ante los nuevos retos que suponía el inicio de una nueva administración federal y el desempeño de la demanda interna de México y nuestro principal socio comercial, Estados Unidos.

En este sentido, de acuerdo a los datos de la plataforma Solili, los indicadores del mercado inmobiliario industrial para las ciudades de México, Guadalajara, Monterrey y Tijuana reportan comportamientos positivos, con una demanda sostenida en la mayoría de los mercados, tasas de disponibilidad sanas, precios estables y actividad de construcción al alza.

Zona Metropolitana de la Ciudad de México

El mercado inmobiliario industrial de la Zona Metropolitana de la Ciudad de México (ZMCM) reportó una tasa de vacancia de 3.4%, específicamente en el segmento de bodegas tipificadas como clase A, de las cuales el 50% del total la concentra el corredor de Tepotzotlán.

El promedio de los precios de renta en la ZMCM para espacios clase A fue de $5.33 USD/m²/mes, reportando un repunte de 35 centavos de dólar respecto al trimestre anterior. La baja disponibilidad que el mercado señala y el dinamismo que tuvo la absorción durante el primer cuarto del año hizo que los desarrolladores optaran por incrementar ligeramente los precios.

La actividad de nuevos proyectos clase A que iniciaron construcción durante el trimestre mantuvo un repunte del 10% de lo reportado al cierre del 2018, culminando con una cifra total de 240 mil m², de los cuales el 95% corresponden a espacios especulativos. Por su parte la construcción total que el mercado reporta es de 445 mil m², de los cuales se espera que alrededor de 250 mil m² pasen a formar parte del inventario el próximo trimestre.

En temas de comercialización de espacio industrial, durante este primer trimestre del año se rentaron un total de 232,463 m², reportando cifras similares a lo del primer trimestre del año anterior. Los corredores con la mayor actividad fueron Tepotzotlán con más del 50% del total y Cuautitlán con 62 mil metros rentados. El dinamismo que estos corredores reportan se debe a que aquí se concentra la mayoría de la disponibilidad y los proyectos de mayor envergadura.

Monterrey

Monterrey con un inventario industrial que concentra el 70% del total en los corredores de Apodaca, Ciénega de Flores y Guadalupe, registró un precio de renta promedio al cierre del 1T 2019 de $4.22 USD/m²/mes y una tasa de vacancia de 6.0%, en naves industriales de clase A y B.

En los últimos trimestres, la actividad de construcción ha presentado crecimientos sostenidos y actualmente es el mercado a nivel nacional que cuenta con el mayor volumen de metros cuadrados en desarrollo, alcanzado una cifra de 443 mil m². El corredor Apodaca lidera con 50% el volumen de construcción de naves industriales, con un total de 221 mil m², al cierre del 1T 2019. De las 39 nuevas edificaciones industriales en construcción destaca un BTS en Prologis Park Apodaca que representa, en una sola operación, el 12% del total en construcción. Igualmente, sobresale la construcción de 5 naves industriales ubicadas en Apodaca y Escobedo que superan de manera individual los 20 mil m². Durante el 1T 2019 alrededor de 200 mil m² empezaron construcción y se estima que para el próximo trimestre 165 mil metros sean terminados.

La actividad de arrendamiento alcanzó una cifra de 143 mil m², impulsada por transacciones de espacios hechos a la medida (BTS).

Guadalajara

Guadalajara cerró el 1T 2019 con una tasa de vacancia de 2.8%, registrando una de las más bajas de los mercados industriales de México. La vacancia en Guadalajara se ubica principalmente en el corredor de El Salto previendo que este comportamiento se mantenga durante este año ya que es en éste corredor donde se concentra la construcción

El indicador que más destacó este trimestre en Guadalajara fue la actividad de construcción de naves clase A, reportando un incremento fuerte, ya que de los 120 mil metros cuadrados totales de construcción que existen en ese mercado, casi el 60% inició construcción este trimestre, todas en el corredor de El Salto. El incremento en la construcción es debido a la escasa vacancia, por lo que con el fin de colocar mayor oferta de metros en el mercado, los desarrolladores de la ciudad están arrancando nuevos edificios industriales especulativos.

Por su parte, los precios de renta de naves industriales en Guadalajara que en promedio rondan $4.57 USD/m²/mes, son reflejo de un mercado donde coexiste una vacancia promedio baja y una demanda sostenida.

Tijuana

El mercado industrial de Tijuana, el segundo de importancia en el norte del país, registró para el cierre del 1T 2019 una vacancia en el orden del 2.6% en espacios de clase A, B y C. Asimismo, el precio de renta promedio de la ciudad cerró en $4.72 USD/m²/mes, precio similar a los reportados en los últimos trimestres del año anterior.

Un total de 9 naves industriales iniciaron construcción este trimestre en Tijuana sumando 60 mil m² a la construcción, la cual totaliza con una cifra de 226 mil metros.

La demanda de espacio industrial en la ciudad durante este trimestre fue de casi 100 mil metros cuadrados, de los cuales empresas de manufactura y logística fueron los principales clientes.

El sector inmobiliario industrial en México, durante el último año ha sorteado diferentes coyunturas, tales como las recientes elecciones federales, la firma del T-MEC, la volatilidad del tipo de cambio, entre otras, a pesar de ello los indicadores de mercado durante el inicio de año parecen apuntar a que el camino se mantiene despejado y el panorama seguirá siendo alentador.

A 18 meses de haber salido al mercado de valores Grupo Amistad con 2 mil 500 millones de pesos, inició la aplicación de los recursos en proyectos en parques industriales de Coahuila, Sonora y Guanajuato, dijo Jesús María Ramón Aguirre, presidente de Edificaciones Amistad.

Parte de los recursos por los Certificados de Capital de Desarrollo (Cecade) que se tienen en este momento se invierte en la construcción de una nave para la empresa canadiense Martin Rea, en uno de los parques de Amistad.

En Celaya, Guanajuato se aplican recursos de los que se colocaron en la bolsa en dos diferentes edificaciones, una de las cuales es para la empresa GKN.

Una segunda inversión en Celaya es en una nave especulativa de 15 mil metros cuadrados en el parque Chuy María Bajío, también con fondos de Cecade.

“Estamos echando andar con éxito diversas construcción con éxito con fondos de Cecade”.

En el sureste de Coahuila en el parque Jesús María Ramón ubicado sobre la carretera Saltillo-Monterrey, también se aplican recursos de la colocación que se hizo en la bolsa, expuso el directivo de la empresa promotora de inversión extranjera.

El dos de febrero del 2018, Grupo Amistad anunció la colocación de sus Certificados de Capital de Desarrollo (Cecade) por 500 millones de pesos que representó el 20% del monto máximo del programa bajo el esquema de llamadas de capital por un total de 2 mil 500 millones de pesos.

Los gobiernos de los estados que integran la Alianza Centro-Bajío-Occidente (Aguascalientes, Guanajuato, Jalisco, Querétaro y San Luis Potosí), impulsan proyectos de infraestructura que conectarán a las entidades.

Entre las propuestas constructivas destaca el tramo corto ferroviario Guadalajara-Aguascalientes, el cual reduciría la distancia en un 60 por ciento, entre ambas capitales.

El proyecto ha sufrido varias cancelaciones desde que se presentó en 2012. Sin embargo, en la pasada Reunión Anual de Industriales de la Concamin, en León, Guanajuato, mandatarios y empresarios coincidieron en que es necesario para cumplir con la agenda del organismo interestatal, ya que reducirá costos en las envíos de mercancía a Manzanillo para su exportación.

Así lo expuso el presidente del Consejo de Comercio Exterior (Comce) en su capítulo occidente, Miguel Ángel Landeros Volquarts: “hablamos del enlace con el puerto más importante de la República, el de Manzanillo, y del comercio exterior de los alimentos provenientes de Jalisco, Aguascalientes y Guanajuato, además de otras mercancías”.

Agregó que la propuesta ferroviaria ya está registrada en la Secretaría de Hacienda, y se describe en el Plan de Infraestructura de Jalisco 2018-2024.

Desde su primer planteamiento en 2012, se estimó un costo de 4 mil millones de pesos, aunque Landeros consideró que la cantidad rondaría el doble.

El ferrocarril tarda 16 horas en el actual trayecto, debido a que circula hasta La Piedad, Michoacán, e Irapuato, Guanajuato, pero si el convoy circulase en línea recta, el viaje sería de seis horas y media.

El proyecto contempla también la construcción de libramientos ferroviarios en las dos ciudades, con lo que se evitará el ingreso de los trenes a las áreas conurbadas.

Información del Programa Nacional de Infraestructura refiere que este tramo formaría parte de los corredores ferroviarios Manzanillo-Tampico y Manzanillo-Nuevo Laredo, y de concretarse, tendría una longitud de 188.1 kilómetros, además se convertiría en parte fundamental de la movilización de carga entre el Golfo y el Pacífico y hacia Estados Unidos, porque generará costos y tiempos de traslado más competitivos.

Otro proyecto ferroviario es el tren interurbano de León, Guanajuato, con una extensión hasta Querétaro. Se sabe que cuenta con un presupuesto federal de 26 millones de pesos, previsto para 2020. La previsión es intervenir en 183 kilómetros, pero no se han definido los trazos.